Qu'est-ce qui va se passer après un sinistre?

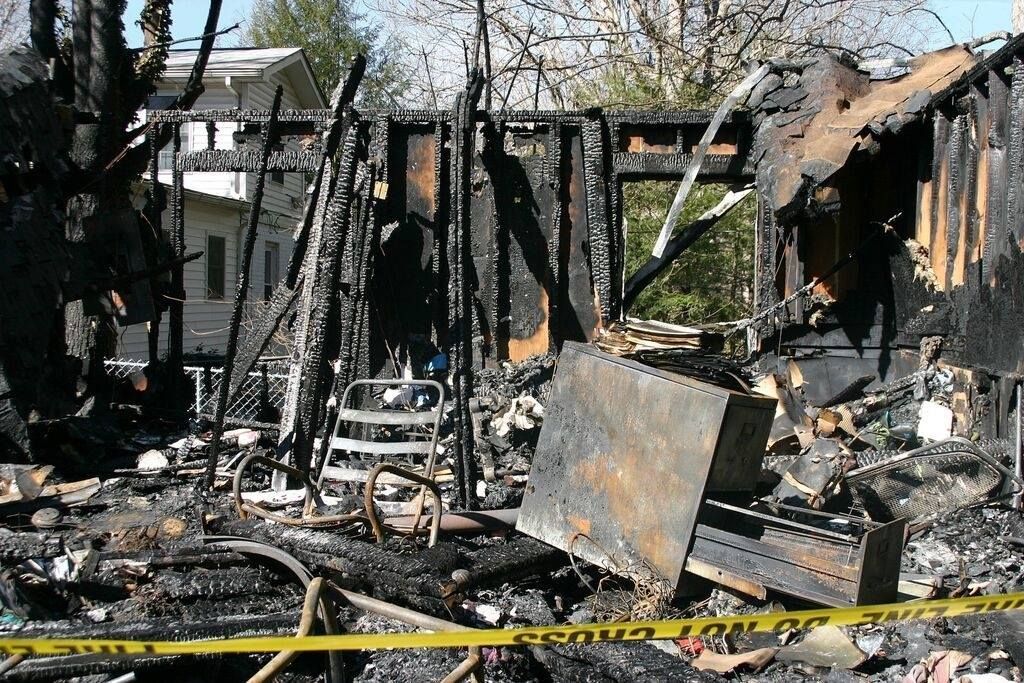
Vestiges calcinés d’un bâtiment incendié, aux murs effondrés et aux débris délimités par du ruban de sécurité

L'objectif d'un sinistré : se retrouver dans la même situation qu'avant le sinistre.

Votre assureur a l'obligation de vous indemniser, mais pas à n'importe quel prix. Vous avez aussi des obligations à respecter en vertu de la loi, notamment de prouver votre perte en présentant une réclamation. Vos intérêts et ceux de votre assureur ne sont pas toujours alignés : il souhaite lui aussi que le dossier se règle rapidement, mais il est primordial qu'une entente ait lieu avant d'entreprendre des travaux pour éviter les imprévus.

Chronologie des étapes après sinistre

Votre contrat d'assurance contient plusieurs garanties pour lesquelles une réclamation doit être produite :

  • Les frais supplémentaires de subsistance
  • Le bâtiment et ses dépendances
  • Les biens meubles

Ce cheminement illustre un dossier après sinistre typique en habitation, géré par un cabinet d'experts en respectant les obligations de l'assuré :

Frais de subsistance

Étape 1 : Bâtiment — Sécuriser les lieux

Moment : Mois 1

Détails : Vous devez prendre les dispositions requises pour éviter une aggravation des dommages (sécurité, barricadage, chauffage en période froide). En cas de négligence, les dommages subséquents pourraient ne pas être couverts. Étape souvent confiée à un entrepreneur par l'assureur ou les pompiers le jour même.

Durée : 1 jour | Difficulté : 1 sur 5

Étape 2 : Relocalisation temporaire

Moment : Mois 1

Détails : Si la résidence n'est plus habitable, une relocalisation est requise pendant la durée du règlement (hôtel, location, ou hébergement chez un proche sur base de rémunération quotidienne). La période varie généralement de 4 à 6 mois.

Durée : 3 à 6 mois | Difficulté : 2 sur 5

Étape 3 : Préparation de la réclamation des frais de subsistance supplémentaires

Moment : Mois 6

Détails : Couvre uniquement les frais excédentaires causés par le sinistre (cellulaire, déplacements, électricité/chauffage pendant la reconstruction, etc.). Il faut présenter les pièces justificatives et déduire les dépenses ordinaires interrompues.

  • Préparation : montage du dossier avec factures et preuves d'absorption de coûts.
  • Négociation : l'expert de l'assureur analyse la recevabilité de chaque section réclamée.

Durée : 1 mois | Difficulté : 3 sur 5

Bâtiment et dépendances

Étape 1 : Relevé des composantes et de l'étendue des dommages

Moment : Mois 1

Détails : Évaluation complète des superficies et matériaux requis pour la reconstruction à l'identique. Comparer cette estimation avec celle de l'assureur permet d'identifier les écarts sur les quantités, matériaux et tarifs horaires.

Durée : 1 mois | Difficulté : 5 sur 5

Étape 2 : Négociation et règlement

Moment : Mois 2

Détails : Application des clauses du contrat pour maximiser les indemnités (dépréciation applicable si non-reconstruction). Une entente ferme doit intervenir avant le début des travaux de reconstruction.

Durée : 2 semaines | Difficulté : 5 sur 5

Étape 3 : Reconstruction ou relocalisation permanente

Moment : Mois 2

Détails : L'assureur accorde un délai raisonnable pour reconstruire ou racheter une propriété. Le délai convenu marque aussi la fin de la prise en charge des frais de subsistance.

Durée : 3 mois | Difficulté : 2 sur 5

Étape 4 : Inspection de conformité des travaux

Moment : Mois 6

Détails : Inspection finale par un estimateur de l'assureur pour libérer le solde de la valeur à neuf sur démonstration des dépenses réelles.

Durée : 2 semaines | Difficulté : 3 sur 5

Biens meubles

Étape 1 : Demande de paiement intérimaire ou avance

Moment : Mois 1

Détails : Obtention d'une avance financière pour acquérir les biens de première nécessité.

Durée : 1 semaine | Difficulté : 1 sur 5

Étape 2 : Inventaire des biens sinistrés

Moment : Mois 1

Détails : Relevé rigoureux avec photos de chaque article perdu ou endommagé (détailler chaque objet séparément). Obtenir l'accord de l'assureur avant de jeter quoi que ce soit.

Durée : 1 semaine | Difficulté : 5 sur 5

Étape 3 : Retranscription numérique de l'inventaire

Moment : Mois 1

Détails : Saisie sur tableur (ex. Excel) classée par ordre alphabétique ou par pièce pour éliminer les doublons et faciliter l'analyse.

Durée : 2 semaines | Difficulté : 2 sur 5

Étape 4 : Recherche des prix ou équivalences des biens

Moment : Mois 1

Détails : Recherche du coût de remplacement actuel à neuf (taxes incluses) pour chaque item. Les fausses déclarations invalident la réclamation.

Durée : 8 semaines | Difficulté : 5 sur 5

Étape 5 : Liste des pertes des nettoyeurs et fournisseurs

Moment : Mois 3

Détails : Suivi des biens non récupérables confiés aux spécialistes de la restauration (nettoyage, électronique, ébénisterie).

Durée : 1 semaine | Difficulté : 2 sur 5

Étape 6 : Soumissions pour les biens onéreux

Moment : Mois 3

Détails : Collecte de factures d'origine, soumissions et preuves de possession pour les articles à valeur élevée.

Durée : 1 semaine | Difficulté : 2 sur 5

Étape 7 : Calcul de la dépréciation applicable

Moment : Mois 4

Détails : Calcul item par item de la valeur au jour du sinistre (valeur dépréciée), requis si les biens ne sont pas immédiatement remplacés à neuf avec factures.

Durée : 1 semaine | Difficulté : 4 sur 5

Étape 8 : Négociation du règlement du contenu

Moment : Mois 4

Détails : Rapprochement des calculs entre les parties, ou négociation d'un règlement forfaitaire global pour éviter la présentation ultérieure de factures d'achat.

Durée : 2 semaines | Difficulté : 5 sur 5

Étape 9 : Vérification au retour et valeur à neuf

Moment : Mois 6

Détails : Inspection des biens remis à neuf ou nettoyés et réclamation du solde de valeur à neuf (différence entre le montant initial payé et le coût de rachat réel).

Durée : 4 semaines | Difficulté : 3 sur 5

Quand engager un expert en sinistre à votre service?

Le meilleur moment : le plus tôt possible.

Motifs fréquents de recours à un expert :

  • Exigences de l'assureur trop chronophages
  • Complexité technique du montage des réclamations
  • Dommages d'envergure (plus de 100 000 $)
  • Crainte d'un règlement prématuré défavorable
  • Règlement proposé non conforme aux garanties du contrat
  • Remplacement ou entrepreneurs imposés par l'assureur
  • Option de ne pas reconstruire l'immeuble

Une question sur votre propre dossier?

Parlons-en.

Plus d'articles

Deux personnes signant un document à un bureau, avec un stylo et un porte-bloc.
13 octobre 2026
La plupart du temps, pour bénéficier de la valeur à neuf, il est nécessaire de remplacer les biens endommagés par le sinistre.
Personne écrivant sur un porte-bloc avec un stylo noir en extérieur
13 octobre 2026
Depuis quelques années, on observe au Québec que les catastrophes naturelles et autres sinistres majeurs semblent devenir de plus en plus fréquents ; il n'est pas rare de voir les compagnies d'assurance submergées par un volume important de réclamations.
Deux personnes examinent des documents à une table, l’une écrit au crayon à côté de nuanciers colorés.
13 octobre 2026
Le domaine de l'assurance est franchement utile pour la quiétude des assurés, mais il peut s'avérer complexe. Pour bien s'en sortir lors d'une réclamation, il faut en comprendre les rouages.
Personne stressée examinant des papiers à la table de la cuisine, avec un ordinateur portable et des factures à proximité
13 octobre 2026
Avant de remplir votre déclaration de sinistre, connaissez-vous bien les subtilités des garanties, clauses et exclusions de votre contrat d'assurance?
Trois personnes en réunion d’affaires, souriantes et se serrant la main au-dessus d’une table.
13 octobre 2026
En plus d'être bouleversé par les événements, c'est vous qui avez le fardeau de prouver votre perte. Il est donc de votre intérêt de bien connaître les dispositions de votre contrat d'assurance afin de voir à la protection de vos droits tout au long du processus.
Deux personnes signant un document à un bureau, avec un stylo et un porte-bloc.
13 octobre 2026
La plupart du temps, pour bénéficier de la valeur à neuf, il est nécessaire de remplacer les biens endommagés par le sinistre.
Personne écrivant sur un porte-bloc avec un stylo noir en extérieur
13 octobre 2026
Depuis quelques années, on observe au Québec que les catastrophes naturelles et autres sinistres majeurs semblent devenir de plus en plus fréquents ; il n'est pas rare de voir les compagnies d'assurance submergées par un volume important de réclamations.
Deux personnes examinent des documents à une table, l’une écrit au crayon à côté de nuanciers colorés.
13 octobre 2026
Le domaine de l'assurance est franchement utile pour la quiétude des assurés, mais il peut s'avérer complexe. Pour bien s'en sortir lors d'une réclamation, il faut en comprendre les rouages.
Personne stressée examinant des papiers à la table de la cuisine, avec un ordinateur portable et des factures à proximité
13 octobre 2026
Avant de remplir votre déclaration de sinistre, connaissez-vous bien les subtilités des garanties, clauses et exclusions de votre contrat d'assurance?
Trois personnes en réunion d’affaires, souriantes et se serrant la main au-dessus d’une table.
13 octobre 2026
En plus d'être bouleversé par les événements, c'est vous qui avez le fardeau de prouver votre perte. Il est donc de votre intérêt de bien connaître les dispositions de votre contrat d'assurance afin de voir à la protection de vos droits tout au long du processus.