Guide d'accompagnement pour sinistrés — gestion des biens meubles

Deux personnes signant un document à un bureau, avec un stylo et un porte-bloc.

Reconstituer votre univers un bien à la fois

Un sinistre n'est pas seulement une perte matérielle; c'est une épreuve qui bouleverse la vie.

Chez Roy, Morissette & Associés, nous comprenons l'impact d'un tel événement. C'est pourquoi nous vous offrons ce guide, non seulement pour naviguer dans les complexités des réclamations d'assurance, mais pour vous aider à retrouver vos biens et votre quotidien.

À la lecture de ce guide, vous devriez mieux comprendre le processus de gestion de votre réclamation de biens meubles (souvent appelé le contenu) à la suite d'un sinistre. 

Nous y abordons les notions de valeur à neuf et de valeur au jour du sinistre, en plus d'expliquer comment se prévaloir des différentes modalités de règlement communes aux contrats d'assurance habitation au Québec.

Avant toute chose, sachez que tous les contrats d'assurance sont différents. Il est possible que vous ayez de meilleures protections que vous ne le croyez — l'inverse est aussi possible. 

Nous vous recommandons de nous contacter pour en avoir la certitude.

Comprendre les modalités de règlement

Valeur à neuf : correspond au coût de remplacement d'un bien par un bien neuf de même nature et de même qualité. Si vous devez remplacer un article endommagé ou détruit, la valeur à neuf vous permet de le remplacer par un article neuf équivalent.

Valeur au jour du sinistre : la valeur réelle de votre bien au moment du sinistre. Cette valeur tient compte du coût de remplacement, duquel est déduite une dépréciation due à l'usure, à l'âge du bien et à sa durée de vie normale. Elle est habituellement inférieure à la valeur à neuf.

Comment se prévaloir de la valeur à neuf

La plupart du temps, pour bénéficier de la valeur à neuf, il est nécessaire de remplacer les biens endommagés par le sinistre. 

Il est essentiel de suivre certaines étapes et de présenter les documents nécessaires à votre assureur pour éviter de commettre des erreurs.

Attention : parfois, la valeur au jour du sinistre pourrait être plus intéressante que la valeur à neuf. Selon votre contrat, vous pourriez ne pas avoir à suivre toutes les étapes ci-dessous — consultez-nous pour savoir si c'est votre cas.

Étape 1 : Inventaire des biens

Listez tous les biens endommagés ou détruits lors du sinistre. Soyez aussi précis que possible : descriptions détaillées, marques, modèles, numéros de série si disponibles. Photographiez les biens endommagés afin de fournir une preuve visuelle de leur état après le sinistre.

Étape 2 : Estimation des valeurs

Estimez la valeur à neuf de chaque bien en consultant des catalogues, des sites de vente en ligne, ou en contactant des fournisseurs pour obtenir des soumissions de remplacement. Calculez la valeur au jour du sinistre en tenant compte de la dépréciation. 

Cette étape est cruciale, car plusieurs éléments objectifs et subjectifs sont difficiles à évaluer — l'assistance d'un expert en sinistre ou d'un évaluateur est recommandée.

Étape 3 : Présentation de la réclamation en valeur au jour du sinistre

Complétez un formulaire de réclamation contenant votre inventaire, les valeurs de remplacement, l'âge et l'endroit d'achat des biens ainsi que la dépréciation applicable. Fournissez les preuves justificatives rassemblées (photos avant/après, factures originales, soumissions de remplacement). 

Négociez la valeur de remplacement et la dépréciation avec l'expert en sinistre et l'évaluateur qui représentent votre assureur, puis demandez le paiement de la valeur au jour du sinistre.

Étape 4 : Achat de biens de remplacement

Procédez à l'achat des biens de remplacement équivalents en nature et en qualité aux biens endommagés ou détruits, en respectant les valeurs de remplacement ayant fait l'objet d'une entente avec votre assureur — c'est le montant le plus élevé qui vous sera accordé pour chaque bien remplacé. 

Conservez toutes les factures et reçus liés à ces achats : ils sont cruciaux pour justifier la valeur des biens de remplacement et obtenir un remboursement en valeur à neuf.

Étape 5 : Présentation des factures de rachat

Soumettez les factures de rachat à votre assureur en incluant toutes les informations pertinentes (fournisseur, description de l'article, prix, date d'achat, numéro d'item dans votre liste de pertes).

Étape 6 : Suivi de la réclamation

Restez en contact régulier avec votre assureur pour vous assurer que votre dossier progresse et demandez des mises à jour périodiquement. L'article 2473 du Code civil du Québec indique que l'assureur est tenu de payer l'indemnité dans les 60 jours suivant la réception de la déclaration de sinistre ou, s'il en a fait la demande, des renseignements pertinents et des pièces justificatives. 

Répondez à toute demande supplémentaire de documents ou d'informations de la part de votre assureur.

Conseils pratiques

  • Documentez tout : gardez une trace de toutes les communications avec votre assureur et notez les détails des conversations.
  • Soyez organisé : classez tous les documents et les factures dans un dossier spécifique pour faciliter la gestion de votre réclamation.
  • Consultez un expert en sinistre de Roy, Morissette & Associés si vous avez des doutes ou des questions. Notre équipe dédiée prend en charge toutes les étapes du processus, de l'inventaire au règlement final, en passant par la documentation, l'évaluation et la négociation.

En conclusion :

La gestion des biens meubles après un sinistre peut sembler complexe, mais en suivant ces étapes et en étant bien organisé, vous pouvez maximiser vos chances de recevoir une indemnisation adéquate. N'oubliez pas que c'est à vous de produire votre réclamation, votre assureur exerçant ensuite son droit de vérifier les items et les valeurs réclamées.

Une question sur votre réclamation de biens meubles?

Parlons-en.

Plus d'articles

Personne écrivant sur un porte-bloc avec un stylo noir en extérieur
13 octobre 2026
Depuis quelques années, on observe au Québec que les catastrophes naturelles et autres sinistres majeurs semblent devenir de plus en plus fréquents ; il n'est pas rare de voir les compagnies d'assurance submergées par un volume important de réclamations.
Deux personnes examinent des documents à une table, l’une écrit au crayon à côté de nuanciers colorés.
13 octobre 2026
Le domaine de l'assurance est franchement utile pour la quiétude des assurés, mais il peut s'avérer complexe. Pour bien s'en sortir lors d'une réclamation, il faut en comprendre les rouages.
Personne stressée examinant des papiers à la table de la cuisine, avec un ordinateur portable et des factures à proximité
13 octobre 2026
Avant de remplir votre déclaration de sinistre, connaissez-vous bien les subtilités des garanties, clauses et exclusions de votre contrat d'assurance?
Trois personnes en réunion d’affaires, souriantes et se serrant la main au-dessus d’une table.
13 octobre 2026
En plus d'être bouleversé par les événements, c'est vous qui avez le fardeau de prouver votre perte. Il est donc de votre intérêt de bien connaître les dispositions de votre contrat d'assurance afin de voir à la protection de vos droits tout au long du processus.
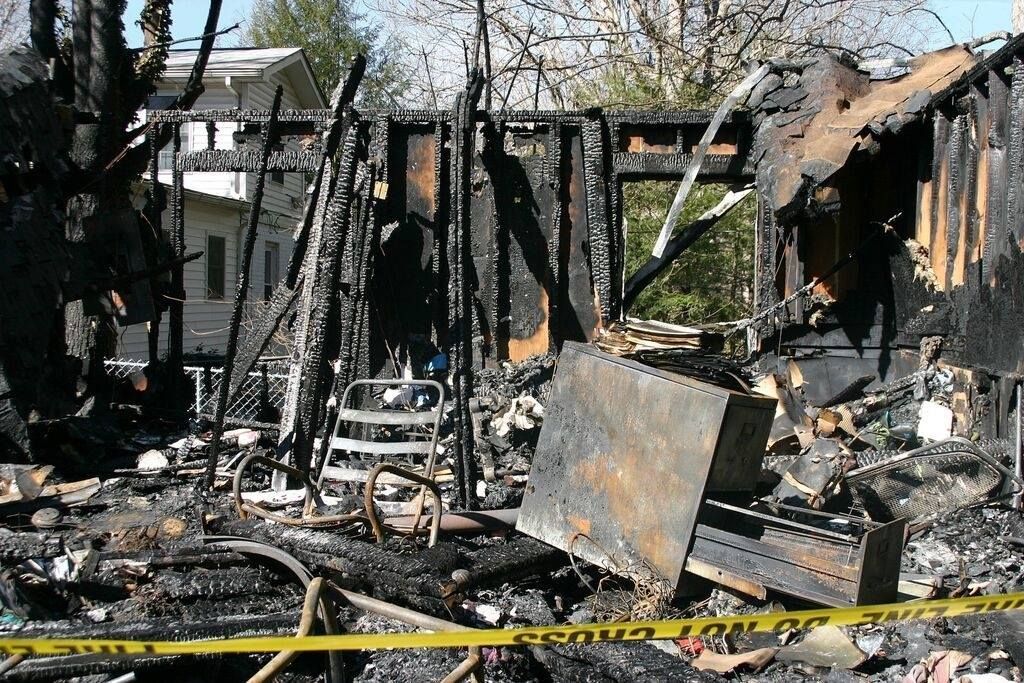
Vestiges calcinés d’un bâtiment incendié, aux murs effondrés et aux débris délimités par du ruban de sécurité
13 octobre 2026
L'objectif d'un sinistré : se retrouver dans la même situation qu'avant le sinistre.
Personne écrivant sur un porte-bloc avec un stylo noir en extérieur
13 octobre 2026
Depuis quelques années, on observe au Québec que les catastrophes naturelles et autres sinistres majeurs semblent devenir de plus en plus fréquents ; il n'est pas rare de voir les compagnies d'assurance submergées par un volume important de réclamations.
Deux personnes examinent des documents à une table, l’une écrit au crayon à côté de nuanciers colorés.
13 octobre 2026
Le domaine de l'assurance est franchement utile pour la quiétude des assurés, mais il peut s'avérer complexe. Pour bien s'en sortir lors d'une réclamation, il faut en comprendre les rouages.
Personne stressée examinant des papiers à la table de la cuisine, avec un ordinateur portable et des factures à proximité
13 octobre 2026
Avant de remplir votre déclaration de sinistre, connaissez-vous bien les subtilités des garanties, clauses et exclusions de votre contrat d'assurance?
Trois personnes en réunion d’affaires, souriantes et se serrant la main au-dessus d’une table.
13 octobre 2026
En plus d'être bouleversé par les événements, c'est vous qui avez le fardeau de prouver votre perte. Il est donc de votre intérêt de bien connaître les dispositions de votre contrat d'assurance afin de voir à la protection de vos droits tout au long du processus.
Vestiges calcinés d’un bâtiment incendié, aux murs effondrés et aux débris délimités par du ruban de sécurité
13 octobre 2026
L'objectif d'un sinistré : se retrouver dans la même situation qu'avant le sinistre.